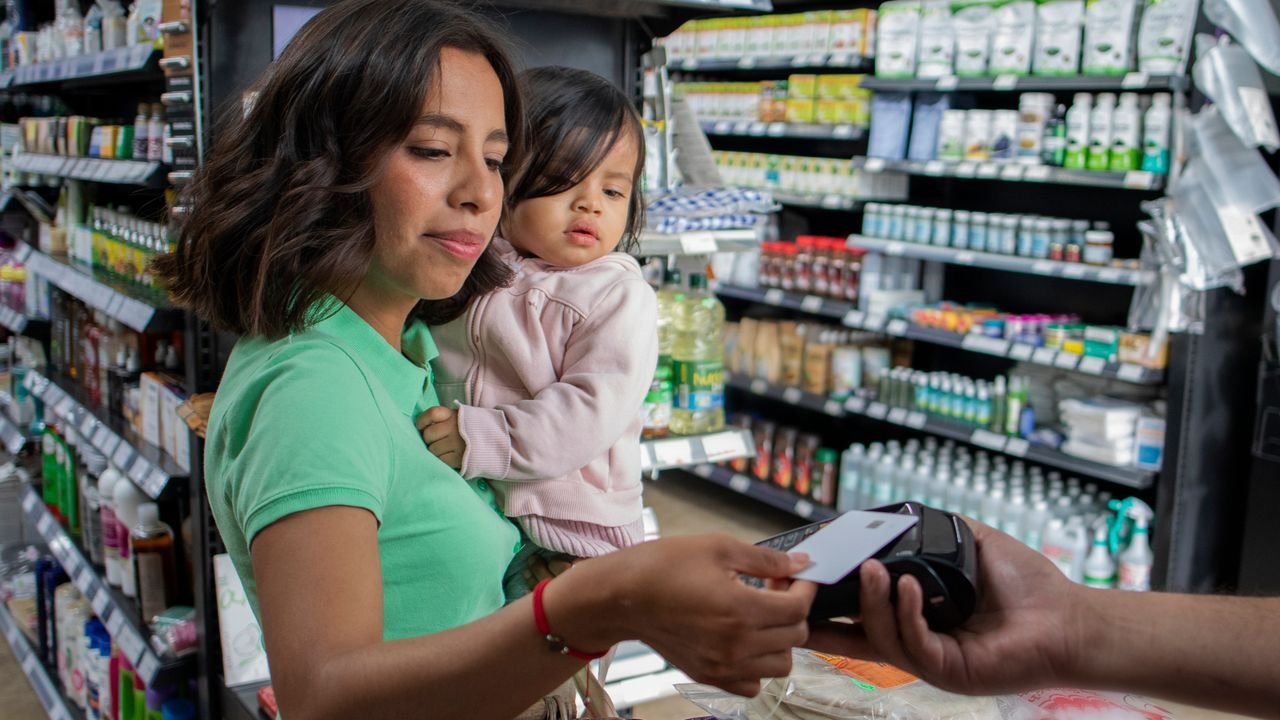
La ley también distribuye nuevas responsabilidades entre las autoridades financieras y tecnológicas. El Banco de México podrá regular los niveles de operación de las cuentas de depósito a la vista para generar alternativas adecuadas a distintos segmentos de la población; desarrollar herramientas que faciliten las transferencias electrónicas; homologar la experiencia de uso de las aplicaciones financieras, y establecer, junto con la Comisión Nacional Bancaria y de Valores (CNBV), disposiciones para que las terminales (puntos de venta) que reciben pagos con tarjeta también acepten códigos QR, conforme a las especificaciones técnicas y operativas que determine el banco central. La CNBV tendrá a su cargo la supervisión del cumplimiento de estas últimas disposiciones.
Finalmente, la iniciativa delega a la Agencia de Transformación Digital y Telecomunicaciones (ATDT) el desarrollo de modelos y soluciones tecnológicas vinculados con la digitalización de trámites y servicios. Entre ellos se encuentran la CURP digital, el Expediente Digital Ciudadano, una Ventanilla Digital Nacional de Inversiones y una Plataforma de Establecimientos Mercantiles.
La ley, ¿es efectiva y constitucional?
En octubre, la normativa fue aprobada por los legisladores. Desde entonces, su aplicación efectiva, sus alcances y el impacto económico que podría generar entre las micro, pequeñas y medianas empresas (mipymes), así como entre los consumidores, han despertado inquietudes.
En una nota publicada a finales del mes pasado, Banamex advirtió que, aunque la ley pretende responder a las nuevas condiciones del sector bancario, también podría generar situaciones de exclusión debido a los bajos niveles de bancarización, las brechas de conectividad y de capacidades digitales, así como la desconfianza de los usuarios hacia los medios electrónicos. Estos factores contribuyen a que el efectivo se mantenga como el principal instrumento de pago en el país.
“Disponer de infraestructura no garantiza su adopción. La efectividad de la ley dependerá de cerrar la brecha entre el acceso formal a los instrumentos financieros y su uso cotidiano, particularmente entre micro negocios, trabajadores informales y regiones con menor conectividad, así como atender los riesgos de implementación de la misma”, sostuvo la entidad bancaria.
Diversos académicos también consideran que existen argumentos para cuestionar la constitucionalidad de la ley, particularmente por las facultades que concede a la SHCP. Juvenal Lobato Díaz, catedrático de Derecho Constitucional de la Facultad de Derecho de la Universidad Nacional Autónoma de México (UNAM), argumentó en una entrevista con Expansión que la normativa delega a una autoridad administrativa la facultad de determinar qué sectores económicos deberán aceptar exclusivamente pagos digitales, sin establecer previamente criterios suficientemente precisos.
“Sí creo que el argumento pudiera ser válido de que esta delegación no resulta pegada a la Constitución porque a quien le corresponde es al Congreso y no a una autoridad administrativa y ello puede significar también la discrecionalidad en el ejercicio”, precisó.
En una línea similar, durante el seminario “Iniciativa de Ley de Economía Digital para Pagos Digitales y Electrónicos”, organizado por el Instituto de Investigaciones Jurídicas de la UNAM el 3 de noviembre, diversos especialistas señalaron que, si bien los pagos electrónicos pueden facilitar el registro de ingresos y transacciones, favorecer el acceso al crédito formal y contribuir a la inclusión financiera, su adopción está condicionada por factores como los costos de operación, la conectividad, la disponibilidad de servicios bancarios y los requisitos administrativos.
Durante las discusiones, Lorena Rodríguez León, directora de la Facultad de Economía de la UNAM, advirtió que la ley podría vulnerar la privacidad y la autonomía financiera de los usuarios. “La posibilidad de realizar operaciones sin que bancos u otros actores conozcan cada movimiento financiero forma parte de esas preferencias [hacia el efectivo]”, precisó.
Según cálculos del Banco de México correspondientes a 2025 y publicados el mes pasado, el 98% de la población mexicana utiliza billetes y monedas para cubrir sus gastos diarios. En este contexto, habrá que esperar a conocer los lineamientos que emita la SHCP para determinar en qué comercios, actividades y servicios dejará de aceptarse el efectivo como método de pago. Su contenido permitirá anticipar los alcances de la normativa y evaluar si existen las condiciones necesarias para que su implementación sea efectiva en el país.